
Rozwód a mieszkanie: podział majątku, kredyt hipoteczny i podatki
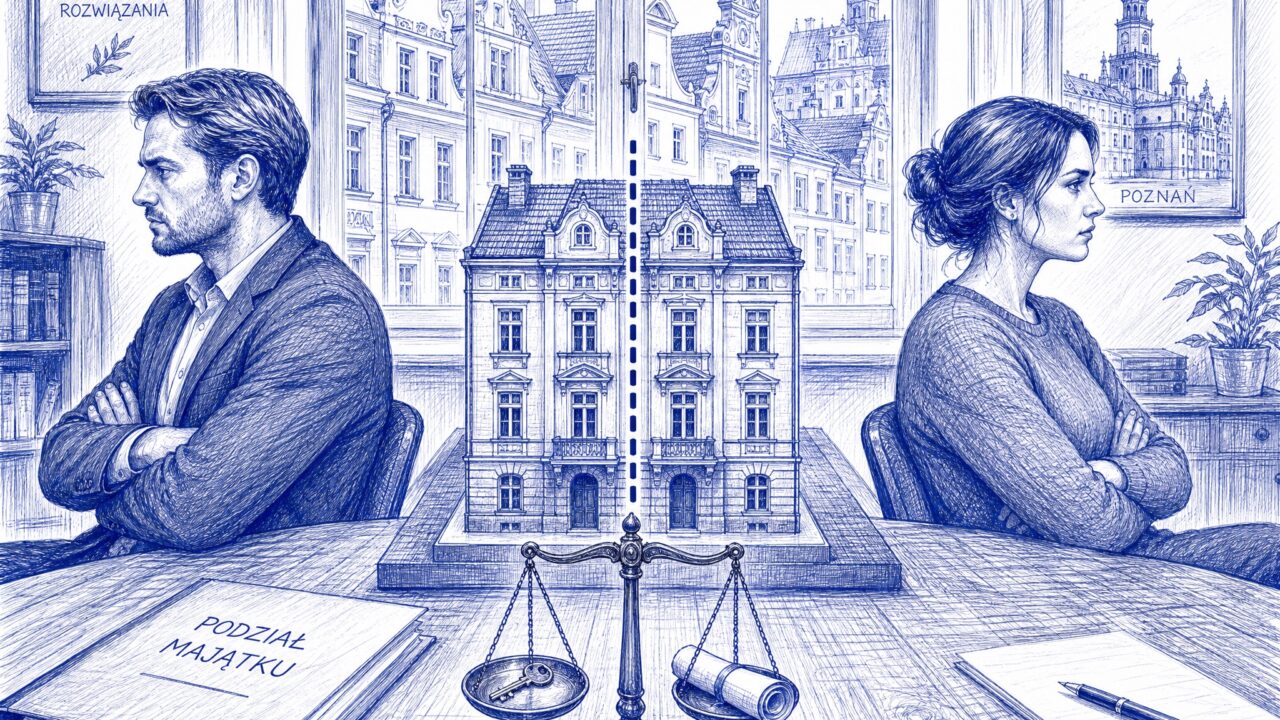
W Polsce rozpada się około 57,5 tysiąca małżeństw rocznie (GUS, dane za 2024 rok), a w zdecydowanej większości z nich największym składnikiem majątku jest mieszkanie lub dom. I to właśnie wokół nieruchomości narasta najwięcej mitów: że rozwód dzieli kredyt na pół, że spłata byłego małżonka to połowa wartości minus kredyt, że po podziale majątku pięcioletni termin do bezpodatkowej sprzedaży liczy się od nowa. Wszystkie trzy są fałszywe. W tym poradniku wyjaśniamy, jak naprawdę wygląda podział mieszkania po rozwodzie: kto ma do niego prawo, co dzieje się z kredytem hipotecznym, ile kosztuje podział u notariusza i w sądzie oraz jakie podatki zapłacisz (spoiler: przy podziale majątku wspólnego zwykle żadne).
Co jest wspólne, a co osobiste: pierwsza rzecz do ustalenia
Zanim zaczniesz liczyć spłaty, ustal, czy mieszkanie w ogóle podlega podziałowi. Od dnia ślubu (bez intercyzy) powstaje wspólność majątkowa: to, co małżonkowie kupują za wynagrodzenia i wspólne środki, jest wspólne. Ale kodeks rodzinny i opiekuńczy w art. 33 wylicza majątek osobisty, który do podziału nie wchodzi:
- mieszkanie kupione przed ślubem pozostaje własnością tego, kto je kupił,
- mieszkanie odziedziczone lub otrzymane w darowiźnie (także w trakcie małżeństwa) trafia do majątku osobistego obdarowanego, chyba że spadkodawca lub darczyńca wyraźnie postanowił inaczej,
- surogacja: to, co kupiono za pieniądze z majątku osobistego (np. ze sprzedaży kawalerki sprzed ślubu), również jest osobiste.
To nie znaczy, że drugi małżonek odchodzi z niczym. Jeśli z wspólnych pieniędzy remontowaliście mieszkanie należące do jednego z was albo wspólnie spłacaliście kredyt zaciągnięty przed ślubem, art. 45 k.r.o. daje podstawę do rozliczenia nakładów: małżonek, którego majątek osobisty urósł dzięki wspólnym środkom, musi je zwrócić przy podziale.
Czy sąd może podzielić majątek inaczej niż po połowie?
Zasada z art. 43 k.r.o. jest prosta: udziały małżonków w majątku wspólnym są równe. Nierówne udziały to wyjątek, który wymaga jednoczesnego spełnienia dwóch warunków: ważnych powodów (względy etyczne, np. trwonienie majątku, hazard, porzucenie rodziny) oraz wyraźnie różnego stopnia przyczynienia się do powstania majątku. Sama różnica zarobków nie wystarczy, a wina rozwodowa (np. zdrada) sama w sobie nie obniża udziału. Co ważne, ustawa wprost nakazuje uwzględniać osobistą pracę przy wychowaniu dzieci i w gospodarstwie domowym: małżonek, który zajmował się domem, przyczyniał się do powstania majątku tak samo jak ten, który zarabiał. W praktyce sądy orzekają nierówne udziały rzadko i ostrożnie, choć w skrajnych przypadkach Sąd Najwyższy dopuścił nawet proporcję dziewięć do jednego (sprawa IV CSK 90/18).
Kredyt hipoteczny: rozwód nie zmienia w umowie ani przecinka
To najważniejsza i najczęściej przemilczana prawda o rozwodzie z kredytem. Ani wyrok rozwodowy, ani sądowy podział majątku, ani przyznanie mieszkania jednemu z małżonków nie zmienia umowy kredytowej. Dla banku nadal jesteście dwojgiem dłużników solidarnych: bank może żądać całej raty od każdego z was, niezależnie od tego, kto mieszka w lokalu i komu sąd go przyznał. Sąd w postępowaniu o podział majątku dzieli aktywa, a nie długi (tak Sąd Najwyższy m.in. w sprawie II CSK 430/10).
Są trzy realne wyjścia:
- Przejęcie długu (art. 519 k.c.). Małżonek, który zatrzymuje mieszkanie, przejmuje cały kredyt. Wymaga to zgody banku, a bank bada zdolność kredytową przejmującego tak, jakby udzielał nowego kredytu: dochody, historię, inne zobowiązania. Jedna pensja zamiast dwóch często oznacza odmowę. Ratunkiem bywa dodatkowy współkredytobiorca (np. rodzic) albo dodatkowe zabezpieczenie.
- Sprzedaż mieszkania i spłata kredytu. Najczystsze rozwiązanie, gdy zdolności brakuje albo porozumienia nie ma. Z ceny sprzedaży spłacacie bank, nadwyżką dzielicie się zgodnie z udziałami.
- Refinansowanie. Nowy kredyt zaciągnięty przez jednego małżonka (w tym samym lub innym banku) spłaca stary wspólny kredyt.
O tym, jak banki liczą zdolność kredytową w 2026 roku, piszemy szczegółowo w poradniku o kredycie hipotecznym: zdolność, wkład własny i realne koszty.
Były małżonek przestał płacić raty? Masz regres
Skoro odpowiadacie solidarnie, bank ściągnie ratę od tego, od kogo łatwiej. Jeśli po rozwodzie spłacasz raty sam, przysługuje Ci roszczenie regresowe (art. 376 k.c.): możesz żądać od byłego małżonka zwrotu połowy zapłaconych rat. Uwaga na szczegół proceduralny: rat zapłaconych do zakończenia podziału majątku sąd nie rozliczy z urzędu, trzeba je zgłosić. A co z ratami płaconymi już po prawomocnym podziale? Sąd Najwyższy w uchwale siedmiu sędziów III CZP 30/18 potwierdził, że regres działa także wtedy: podział majątku nie zamyka drogi do odzyskania połowy rat spłaconych później.
Pułapka wyceny: spłata liczy się od pełnej wartości, bez odliczania kredytu
To najczęstszy błąd w internetowych poradnikach i w domowych kalkulacjach. Intuicja podpowiada: mieszkanie jest warte 800 tysięcy, do spłaty zostało 400 tysięcy kredytu, więc “czysta” wartość to 400 tysięcy i spłata dla byłego małżonka wynosi 200 tysięcy. Sądy liczą inaczej. Sąd Najwyższy w uchwale III CZP 21/18 z marca 2019 roku (potwierdzonej uchwałą III CZP 14/19) przesądził, że przy podziale majątku sąd ustala wartość mieszkania obciążonego hipoteką z pominięciem obciążenia hipotecznego, chyba że przemawiają przeciw temu ważne względy.
W naszym przykładzie oznacza to: małżonek, który zatrzymuje mieszkanie warte 800 tysięcy złotych, spłaca drugiemu 400 tysięcy (połowę pełnej wartości rynkowej), a do tego zostaje z całym kredytem do spłaty. Logika SN: hipoteka zabezpiecza dług, za który i tak oboje odpowiadacie solidarnie wobec banku, więc odliczanie jej od wartości przerzucałoby cały ciężar kredytu na osobę zatrzymującą lokal, a drugiej dawało podwójną korzyść. Jeśli planujesz zatrzymać mieszkanie z kredytem, policz ten scenariusz zanim złożysz wniosek: bywa, że sprzedaż i podział nadwyżki jest finansowo znacznie bezpieczniejsza.
Notariusz czy sąd: dwie drogi podziału i ich realne koszty
Podział u notariusza: tygodnie, nie lata
Jeśli jesteście zgodni co do tego, kto co bierze i za jaką spłatą, majątek z nieruchomością dzieli się umową w formie aktu notarialnego (forma jest obowiązkowa, gdy w skład majątku wchodzi mieszkanie, dom lub działka). Taksa notarialna jest liczona od wartości dzielonego majątku według stawek maksymalnych z rozporządzenia: dla majątku o wartości od 60 tysięcy do miliona złotych to maksymalnie 1010 zł plus 0,4 procent nadwyżki ponad 60 tysięcy, a górny limit taksy przy podziale między małżonkami wynosi 7500 zł (plus VAT i wypisy). Dla typowego poznańskiego mieszkania wartego 600 tysięcy złotych taksa wyniesie więc maksymalnie około 3200 zł netto, a cały proces zamyka się zwykle w kilka tygodni. Zestawienie wszystkich opłat notarialnych i sądowych znajdziesz w naszym przewodniku po kosztach transakcji: taksa notarialna, PCC i opłaty sądowe.
Podział w sądzie: 300 zł albo 1000 zł opłaty, ale czas liczony w latach
Gdy porozumienia nie ma, zostaje wniosek o podział majątku do sądu rejonowego. Opłata sądowa jest stała i niezależna od wartości majątku: 1000 zł, a jeśli wniosek zawiera zgodny projekt podziału, tylko 300 zł (art. 38 ustawy o kosztach sądowych). Warunek obniżonej opłaty jest jednak rygorystyczny: projekt musi być uzgodniony w całości, czyli kto co przejmuje, kto komu ile dopłaca i w jakim terminie.
Prawdziwym kosztem sporu jest czas i biegły. Jeśli nie zgadzacie się co do wartości mieszkania, sąd powoła biegłego rzeczoznawcę (operat szacunkowy dla mieszkania to orientacyjnie 2000 do 3000 zł, dla domu więcej), a samo oczekiwanie na opinię potrafi wydłużyć sprawę o dwa do trzech kwartałów. Sporne podziały majątku trwają w praktyce od roku do kilku lat. Dla porównania: zgodny podział u notariusza to kilka tygodni. Ta różnica jest często warta więcej niż przedmiot sporu.
Formalnie sąd może podzielić majątek już w wyroku rozwodowym (art. 58 par. 3 k.r.o.), ale tylko wtedy, gdy nie spowoduje to nadmiernej zwłoki. W praktyce dzieje się tak rzadko i niemal wyłącznie przy pełnej zgodzie stron.
Podatki: tu jest lepiej, niż myślisz
Podział majątku wspólnego: zero PIT i zero PCC
Podział majątku wspólnego po rozwodzie jest neutralny podatkowo. Ustawa o PIT w art. 2 ust. 1 pkt 5 wprost wyłącza spod opodatkowania przychody z podziału wspólnego majątku małżonków po ustaniu wspólności, i dotyczy to także otrzymanej spłaty lub dopłaty. Podatku od czynności cywilnoprawnych również nie ma, bo podział majątku wspólnego nie figuruje w katalogu czynności opodatkowanych PCC. Jedno zastrzeżenie: neutralność dotyczy majątku wspólnego. Jeśli dzielicie przy okazji nieruchomość kupioną przed ślubem po połowie (zwykła współwłasność ułamkowa), obowiązują ogólne zasady i spłata może rodzić skutki podatkowe.
Sprzedaż mieszkania po rozwodzie: pięć lat liczysz od zakupu, nie od podziału
Druga świetna wiadomość, wciąż mało znana. Od 2019 roku obowiązuje art. 10 ust. 6 ustawy o PIT: przy sprzedaży nieruchomości otrzymanej w wyniku podziału majątku wspólnego pięcioletni termin, po którym sprzedaż jest wolna od podatku, liczy się od końca roku, w którym mieszkanie zostało nabyte do majątku wspólnego, a nie od rozwodu czy podziału. Przykład: kupiliście mieszkanie wspólnie w 2015 roku, w 2024 przy podziale majątku przejęła je w całości jedna osoba, sprzedaż w 2026 roku jest bez PIT, bo od nabycia do majątku wspólnego minęło grubo ponad pięć lat. Fiskus potwierdza to konsekwentnie, m.in. w interpretacji Dyrektora KIS z 27 marca 2025 roku (sygn. 0113-KDIPT2-2.4011.65.2025.3.KR). Zasady liczenia pięciu lat w innych sytuacjach (spadek, darowizna, zakup) opisaliśmy w poradniku o sprzedaży mieszkania ze spadku.
Obszar sporny, o którym warto wiedzieć: czy spłata zapłacona byłemu małżonkowi może być kosztem przy szybszej sprzedaży albo wydatkiem na własny cel mieszkaniowy w ramach ulgi. Stanowiska fiskusa i sądów administracyjnych bywają tu rozbieżne. Jeśli ten scenariusz Cię dotyczy, przed transakcją wystąp o interpretację indywidualną.
Mieszkanie spółdzielcze i komunalne: krótko o wyjątkach
- Spółdzielcze własnościowe prawo do lokalu dzieli się jak własność: można przyznać je jednemu z małżonków ze spłatą albo sprzedać. Zasada wyceny bez odliczania hipoteki obowiązuje i tutaj.
- Spółdzielcze lokatorskie prawo do lokalu może po rozwodzie przysługiwać tylko jednej osobie. Byli małżonkowie muszą zawiadomić spółdzielnię, komu przypadło; spółdzielnia może wyznaczyć termin na uregulowanie sprawy, po którym prawo wygasa. Drugiemu małżonkowi należy się rozliczenie wartości.
- Mieszkanie komunalne: jeśli najem nawiązano w trakcie małżeństwa dla zaspokojenia potrzeb rodziny, najemcami są oboje małżonkowie z mocy prawa (art. 680 ze zn. 1 k.c.), bez względu na to, kto podpisał umowę. Rozwód sam z siebie nie odbiera nikomu statusu najemcy, a prawo najmu ma wymierną wartość i może podlegać rozliczeniu przy podziale.
Mieszkacie razem po rozwodzie? Sąd to uporządkuje
Jeżeli w chwili rozwodu zajmujecie wspólne mieszkanie, sąd w wyroku rozwodowym z urzędu orzeka o sposobie korzystania z niego na czas dalszego wspólnego zamieszkiwania (art. 58 par. 2 k.r.o.): przydziela pokoje, ustala zasady korzystania z kuchni i łazienki. To rozstrzygnięcie tymczasowe i nie przesądza o własności. Eksmisja byłego małżonka w wyroku rozwodowym jest możliwa tylko w wypadkach wyjątkowych, gdy jego rażąco naganne postępowanie (przemoc, awantury po alkoholu) uniemożliwia wspólne mieszkanie, i jest orzekana rzadko. Co istotne, nie można w tym trybie eksmitować małżonka z mieszkania, które stanowi wyłącznie jego majątek osobisty.
Siedem mitów o rozwodzie i mieszkaniu
- “Rozwód dzieli kredyt na pół.” Nie. Bank ma nadal dwoje dłużników solidarnych za całość długu.
- “Sąd przyzna mieszkanie razem z kredytem.” Nie. Sąd dzieli aktywa, umowy kredytowej nie dotyka.
- “Spłata dla ex to połowa wartości minus kredyt.” Nie. Po uchwale SN III CZP 21/18 spłata liczy się od pełnej wartości rynkowej, bez odliczania hipoteki.
- “Po podziale majątku pięć lat do bezpodatkowej sprzedaży biegnie od nowa.” Nie, od 2019 roku termin liczy się od nabycia do majątku wspólnego.
- “Od spłaty przy podziale majątku płaci się podatek.” Nie, przy majątku wspólnym spłata jest wolna od PIT i PCC.
- “Kto zdradził, ten dostaje mniej.” Nie. Wina rozwodowa sama w sobie nie zmienia udziałów w majątku.
- “Intercyza podpisana po ślubie ochroni to, co już mamy.” Nie. Rozdzielność działa od dnia podpisania, wstecz tylko sąd i tylko z ważnych powodów.
Od czego zacząć: wartość mieszkania jako fundament porozumienia
Większość sporów o podział majątku zaczyna się od jednej liczby: ile naprawdę warte jest mieszkanie. W sądzie rozstrzygnie ją biegły (koszt i wiele miesięcy oczekiwania), ale przy podziale umownym możecie przyjąć każdą wartość, na którą oboje się zgodzicie. Dlatego pierwszym krokiem, jeszcze przed wizytą u prawnika, warto uczynić rzetelną wycenę: nasza bezpłatna wycena AI da Wam punkt wyjścia w kilka minut, a doradca ImmoHouse przygotuje analizę porównawczą opartą o realne transakcje z Poznania i okolic. Jeśli zdecydujecie się na sprzedaż i podział środków, przeprowadzimy Was przez cały proces, od wyceny po akt notarialny. Zadzwońcie lub napiszcie: umów bezpłatną konsultację.
Powiązane oferty
 WYNAJEM
3 pokoje z balkonem | umeblowane | od zaraz | zwierzęta mile widziane
Poznań (Winogrady)
- 2 pokoje
Przeczytaj również
 Prawo i formalności
Kiedy można sprzedać mieszkanie ze spadku bez podatku? Liczymy pięć lat
 Prawo i formalności
Odziedziczyłeś mieszkanie: co zrobić w pierwszych sześciu miesiącach
 Prawo i formalności