
Mieszkanie z licytacji komorniczej: jak kupić, jakie są ryzyka i czy to się opłaca
Licytacje komornicze obrosły dwoma przeciwstawnymi mitami: że kupisz mieszkanie za pół ceny i że razem z nim przejmiesz cudze długi. Oba są fałszywe. Prawda jest ciekawsza: nabycie z licytacji to jedyny sposób zakupu mieszkania, w którym hipoteki i większość obciążeń wygasają z mocy prawa, notariusz nie jest potrzebny, a cała transakcja odbywa się dziś najczęściej przez internet. Zapłacisz za to jednak innymi walutami: gotówką dostępną w dwa tygodnie, niepewnością co do stanu lokalu i czasem oczekiwania na klucze liczonym w miesiącach. Oto kompletny przewodnik po zakupie mieszkania z licytacji w 2026 roku.
Jak działa licytacja komornicza krok po kroku
- Operat i suma oszacowania. Biegły rzeczoznawca wycenia nieruchomość; ta wycena (suma oszacowania) jest punktem odniesienia dla całej licytacji. Uwaga: operat jest ważny 12 miesięcy i może być raz przedłużony klauzulą o kolejny rok, więc na zmieniającym się rynku suma oszacowania bywa oderwana od bieżącej wartości, w obie strony.
- Obwieszczenie. Publikowane m.in. na portalach licytacje.komornik.pl i e-licytacje.komornik.pl. Zawiera opis lokalu, numer księgi wieczystej, sumę oszacowania, cenę wywołania, wysokość rękojmi oraz termin, w którym w ciągu dwóch tygodni przed licytacją można obejrzeć nieruchomość i przejrzeć operat (art. 953 k.p.c.). Z obu uprawnień zawsze korzystaj.
- Rękojmia (wadium): jedna dziesiąta sumy oszacowania (art. 962 k.p.c.). Przy licytacji elektronicznej przelew musi być zaksięgowany najpóźniej dwa dni robocze przed startem. Jeśli nie wygrasz, rękojmia wraca w całości.
- Cena wywołania: trzy czwarte sumy oszacowania na pierwszej licytacji, dwie trzecie na drugiej (art. 965 i 983 k.p.c.). Dwie trzecie to absolutne minimum, poniżej którego mieszkania kupić się nie da.
- Przybicie i zapłata. Po wygranej sąd udziela przybicia (dłużnik ma 7 dni na zażalenie), a po jego uprawomocnieniu dostajesz wezwanie do zapłaty całej ceny (minus rękojmia) w dwa tygodnie, z możliwością przedłużenia maksymalnie do miesiąca (art. 967 k.p.c.). Brak zapłaty = przepadek rękojmi i zakaz udziału w kolejnej licytacji tego lokalu.
- Przysądzenie własności. Prawomocne postanowienie sądu przenosi własność i zastępuje akt notarialny.
Mało znany bezpiecznik: mieszkanie, w którym dłużnik mieszka, można zlicytować tylko wtedy, gdy egzekwowana należność główna wynosi co najmniej jedną dwudziestą sumy oszacowania (art. 952 ze zn. 1 k.p.c.). Nikt nie straci lokalu za nieopłacony mandat.
E-licytacje: w 2026 roku to internet jest domyślny
Elektroniczne licytacje nieruchomości działają od września 2021 roku i rosną lawinowo: 528 w 2022, 1172 w 2023 i 1763 w 2024 roku, czyli już ponad jedna czwarta wszystkich licytacji nieruchomości (dane Krajowej Rady Komorniczej). A uchwalona w październiku 2025 nowelizacja odwróciła zasadę: licytacja elektroniczna stała się domyślna, a tradycyjna sala sądowa odbywa się tylko na żądanie wierzyciela. Przetarg online trwa 7 dni (start i koniec w dni robocze między 9:00 a 14:00), a do udziału wystarczy konto na e-licytacje.komornik.pl zweryfikowane numerem PESEL, zgłoszenie do konkretnej licytacji i zaksięgowana rękojmia. Licytujesz z kanapy, co ma też drugą stronę: konkurencja urosła, bo średnia liczba licytantów na lokal wyraźnie wzrosła.
Efekt czystej karty: co wygasa, a co zostaje
Najsilniejszy i najsłabiej rozumiany argument za licytacją to art. 1000 k.p.c.: z chwilą uprawomocnienia postanowienia o przysądzeniu wygasają wszystkie hipoteki oraz prawa i roszczenia osobiste ciążące na nieruchomości. Wierzyciele zaspokajają się z zapłaconej przez Ciebie ceny, nie od Ciebie. Nabycie ma charakter pierwotny, kupujesz z czystą księgą. Wyjątki, które przetrwają licytację:
- służebność drogi koniecznej, służebność przesyłu i służebność ustanowiona w związku z przekroczeniem granicy przy budowie,
- użytkowanie, służebności osobiste i prawa dożywotnika, jeśli mają pierwszeństwo przed wszystkimi hipotekami albo znajdują pełne pokrycie w cenie nabycia. Dożywocie w księdze wieczystej to więc nadal czerwona lampka, sprawdź dział III przed licytacją.
Do tego jedyna taka transakcja bez notariusza: podstawą wpisu do księgi jest postanowienie sądu. Koszty wejścia są symboliczne na tle rynku: PCC 2 procent ceny nabycia (deklarację PCC-3 składasz sam w 14 dni), 200 zł za wpis własności i po 100 zł za wykreślenie każdej wygasłej hipoteki. Zwolnienie z PCC dla pierwszego mieszkania co do zasady obejmuje też nabycie w licytacji, ale to obszar świeżych interpretacji: fiskus odmówił go np. przy nabyciu lokalu dwoma odrębnymi przysądzeniami po połowie udziału (interpretacja KIS z listopada 2025). Przy niestandardowej konfiguracji wystąp o interpretację indywidualną. Pełne porównanie z kosztami zwykłej transakcji znajdziesz w naszym przewodniku po kosztach zakupu mieszkania.
Lokator w środku: klucze nie przychodzą z wyrokiem
Prawomocne przysądzenie jest jednocześnie tytułem wykonawczym do wprowadzenia Cię w posiadanie, bez osobnego procesu o eksmisję (art. 999 k.p.c.). Brzmi świetnie, ale praktyka dopisuje gwiazdki:
- eksmisji “na bruk” nie ma: bez prawa do lokalu socjalnego komornik czeka na wskazanie przez gminę pomieszczenia tymczasowego, a w okresie ochronnym od 1 listopada do 31 marca wyroków bez wskazanego lokalu się nie wykonuje,
- zażalenia dłużnika na przybicie i przysądzenie potrafią wydłużyć drogę do prawomocności z tygodni do wielu miesięcy,
- jeśli mieszkanie jest wynajęte, wstępujesz w umowę najmu; umowę na czas oznaczony dłuższy niż dwa lata możesz wypowiedzieć w ciągu miesiąca od przysądzenia, ale z rocznym terminem wypowiedzenia (art. 1002 k.p.c.).
Realny horyzont od wygranej licytacji do własnych kluczy: od kilku tygodni (lokal pusty, brak zażaleń) do ponad roku (zamieszkały dłużnik, okres zimowy, odwołania). Tę niepewność musisz wycenić w swojej maksymalnej ofercie.
Ryzyka, których nie widać w obwieszczeniu
- Kupujesz często bez oględzin wnętrza. Termin oględzin bywa jeden, a dłużnik nie zawsze wpuszcza. Zawsze obejrzyj chociaż budynek, klatkę i okolicę oraz przeczytaj operat od deski do deski.
- Stan techniczny i dewastacja. Między licytacją a wydaniem lokal pozostaje w rękach dłużnika.
- Gotówka w dwa tygodnie. Kredyt hipoteczny na zakup z licytacji jest formalnie możliwy, ale banki rozpatrują takie wnioski indywidualnie i rzadko mieszczą się w terminie zapłaty. Jeśli nie masz gotówki, zacznij od promesy kredytowej i realnie oceń ryzyko przepadku rękojmi.
- Stary operat. Suma oszacowania sprzed roku lub dwóch może nie mieć nic wspólnego z dzisiejszą wartością; zawsze porównaj ją z aktualnymi cenami transakcyjnymi (RCN, nasza wycena AI).
Ile naprawdę można zaoszczędzić?
Uczciwa odpowiedź: rzetelnych ogólnopolskich danych o średnim dyskoncie nie ma i każdy, kto podaje konkretny procent, zgaduje. Teoria daje widełki od 25 do 33 procent poniżej sumy oszacowania, ale praktyka je zjada z dwóch stron: atrakcyjne mieszkania w dużych miastach potrafią w licytacyjnej gorączce dobić do cen rynkowych, a suma oszacowania nie zawsze równa się wartości rynkowej. Prawdziwe okazje trafiają się głównie na drugich licytacjach lokali, którymi mało kto się interesuje, i to tam warto polować. Skala rynku: liczba komorniczych zajęć nieruchomości spadła z około 198 tysięcy w 2013 do około 126 tysięcy w 2024 roku, z czego do licytacji dochodzi tylko w ułamku spraw. W samym Poznaniu portale monitorujące pokazują kilkanaście licytacji nieruchomości miesięcznie (stan: lipiec 2026), więc wybór jest, ale wymaga cierpliwości.
Alternatywa: mieszkanie od syndyka
Podobny efekt czystej karty daje zakup w postępowaniu upadłościowym: sprzedaż przez syndyka ma skutki sprzedaży egzekucyjnej (art. 313 prawa upadłościowego), więc obciążenia z księgi również wygasają. Różnice na plus: lokal zwykle można normalnie obejrzeć, a terminy płatności bywają elastyczniejsze. Na minus: transakcję finalizuje się u notariusza (wracają koszty aktu). Ogłoszenia syndyków znajdziesz w Krajowym Rejestrze Zadłużonych i na portalach upadłościowych.
Pięć mitów o licytacjach komorniczych
- “Kupisz za pół ceny.” Minimum to dwie trzecie sumy oszacowania, a konkurencja potrafi dobić cenę do rynku. Licz okazję od danych transakcyjnych, nie od marzeń.
- “Przejmiesz długi dłużnika.” Odwrotnie: hipoteki i roszczenia wygasają z mocy prawa (art. 1000 k.p.c.). Uważać trzeba tylko na służebności i dożywocie.
- “Od razu się wprowadzisz.” Między wygraną a kluczami mija od kilku tygodni do ponad roku, zwłaszcza przy zamieszkałym lokalu.
- “Wadium przepada, jak nie wygrasz.” Przepada tylko zwycięzcy, który nie zapłacił ceny. Przegranym rękojmia wraca.
- “To rynek tylko dla handlarzy.” E-licytacje zdemokratyzowały dostęp: konto, PESEL, przelew i licytujesz zdalnie, jak wszyscy.
Rozważasz zakup z licytacji? Policzymy, czy to okazja
Największym błędem licytanta jest kotwiczenie się na sumie oszacowania zamiast na rynku. Doradca ImmoHouse porówna wystawiony lokal z aktualnymi cenami transakcyjnymi, przejrzy księgę wieczystą i operat pod kątem pułapek (dożywocie, służebności, najem) i pomoże ustalić maksymalną rozsądną ofertę. Zacznij od bezpłatnej wyceny AI podobnych mieszkań albo umów konsultację. A jeśli wolisz okazje bez licytacyjnego ryzyka, sprawdź nasze aktualne oferty mieszkań.
Powiązane oferty
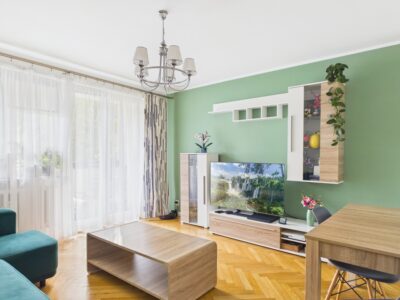 WYNAJEM
Przestronne, umeblowane, 2-pok., układ niezależny! od 01.11
Poznań (Łazarz)
- 2 pokoje
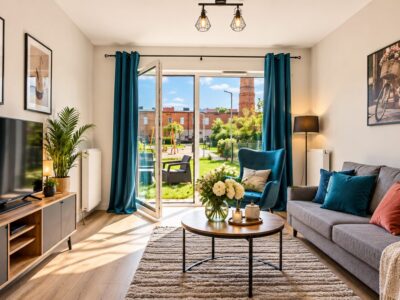
 SPRZEDAŻ
2 POKOJE | SOŁACZ | UL. WOJSKA POLSKIEGO | BALKON | PARK SOŁACACKI
Poznań (Sołacz)
- 2 pokoje
Przeczytaj również
 Inwestowanie
Jak kupić nieruchomość w Hiszpanii: przewodnik dla Polaków (2026)
 Inwestowanie
Zagraniczny inwestor na polskim rynku mieszkań: przewodnik po Poznaniu (2026)
 Inwestowanie